Domain welt-fussball.de kaufen?
Wir ziehen mit dem Projekt
welt-fussball.de um.
Sind Sie am Kauf der Domain
welt-fussball.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain welt-fussball.de kaufen?
Welche Fussball Liga schießt die wenigsten Tore?
Welche Fussball Liga schießt die wenigsten Tore? Diese Frage ist nicht einfach zu beantworten, da die Anzahl der Tore in einer Liga von vielen Faktoren abhängt, wie z.B. der Spielweise der Mannschaften, der Qualität der Spieler und der Taktik der Trainer. In der Regel schießen Mannschaften in defensiv ausgerichteten Ligen wie der italienischen Serie A oder der deutschen Bundesliga weniger Tore als in offensiveren Ligen wie der englischen Premier League oder der spanischen La Liga. Letztendlich hängt es also von der aktuellen Saison und den jeweiligen Teams ab, welche Liga die wenigsten Tore erzielt. **
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **


Ähnliche Suchbegriffe für Der-Progressionsvorbehalt-Die-steuerlichen
Top-Angebote
Produkte zum Begriff Der-Progressionsvorbehalt-Die-steuerlichen:
-
Die Auswirkungen der Digitalisierung auf das Aufgabenspektrum und die Arbeitszufriedenheit des steuerlichen Fachpersonals mittelständischer deutscherDie Auswirkungen Der Digitalisierung Auf Das Aufgabenspektrum Und Die Arbeitszufriedenheit Des Steuerlichen Fachpersonals Mittelständischer Deutscher Steuerberatungskanzleien, Taschenbuch Von Karin Sterz, Grin, 978-3-346-38843-8, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stehle, Heinz: Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen GesellschaftsformenDie rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen , Einzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze , sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20–22 AktG oder § 290 HGB Schaubilder zur Betriebsaufspaltung Zielgruppen: Studierende Steuerberaterinnen und Steuerberater Steuerberaterschulen Fachanwältinnen und Fachanwälte für Steuerrecht Handelsschülerinnen und Handelsschüler Berufsschülerinnen und Handelsschüler Tipp: Übersichten zur Bilanzierung und Rechnungslegung Die Broschüre bietet für Ausbildung, Studium und den Berufseinstieg eine Gesamtübersicht der einzelnen Anforderungen an Kapitalgesellschaften, Genossenschaften und andere Kaufleute hinsichtlich Bilanzierung und Rechnungslegung in vergleichenden Tabellen. , Tagfahrleuchten > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 202103, Produktform: Kartoniert, Autoren: Stehle, Heinz~Stehle, Anselm~Hirschberger, Wolfgang, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 95, Keyword: Bewertungsrecht; BilMoG; Corona-Krise; FuE-Förderung; Gesellschaftsformen; Gesellschaftsrecht; Grenzüberschreitende Steuergestaltungen; Grundsteuer; Insolvenzantragspflicht; MicroBilG; PartGGuaÄnG; Rechtsform; Reisekosten; Steuerrecht; Unternehmenssteuern; Unternehmenssteuerrecht; Unternehmergesellschaft, Fachschema: Gesellschaftsrecht~Besteuerung / Steuer (Abgabe)~Steuer~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 205, Breite: 147, Höhe: 10, Gewicht: 139, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415060982 9783415053434 9783415043756 9783415034549 9783415028593, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5298928,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Einfluss der steuerlichen Gewinnermittlung auf die Vorteilhaftigkeit von Vorratsinvestitionen, Taschenbuch von Erekle Solomnishvili, DiplomicaDer Einfluss Der Steuerlichen Gewinnermittlung Auf Die Vorteilhaftigkeit Von Vorratsinvestitionen, Taschenbuch Von Erekle Solomnishvili, Diplomica Verlag Gmbh, 978-3-8366-9964-8, Seitenanzahl: 7828,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
-
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
-
Wie berechnet sich der Progressionsvorbehalt?
Der Progressionsvorbehalt berechnet sich, indem man das zu versteuernde Einkommen ohne ausländische Einkünfte ermittelt und dieses um die ausländischen Einkünfte erhöht. Anschließend wird der Steuersatz für das gesamte Einkommen ermittelt. Dieser Steuersatz wird dann auf das zu versteuernde Einkommen ohne ausländische Einkünfte angewendet, um die Steuerlast zu berechnen. Der Progressionsvorbehalt sorgt dafür, dass die ausländischen Einkünfte zwar nicht besteuert werden, aber den Steuersatz für das inländische Einkommen beeinflussen. **
-
Wie hoch ist der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Konzept, das besagt, dass bestimmte Einkünfte zwar nicht in Deutschland besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dadurch kann es zu einer höheren Steuerbelastung kommen, da der Steuersatz auf die verbleibenden Einkünfte entsprechend höher ausfällt. Die Höhe des Progressionsvorbehalts hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Steuersatz, der Höhe der steuerfreien Einkünfte und dem Gesamteinkommen des Steuerpflichtigen. Es gibt keine feste Prozentzahl für den Progressionsvorbehalt, da er individuell berechnet wird. In der Regel betrifft der Progressionsvorbehalt Einkünfte, die aus dem Ausland stammen, wie zum Beispiel ausländische Arbeitslosengelder oder Renten. Diese Einkünfte werden zwar im Ausland besteuert, fließen aber in Deutschland in die Berechnung des Steuersatzes mit ein. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu berücksichtigen, um eine korrekte Besteuerung sicherzustellen. Steuerpflichtige sollten sich daher im Vorfeld über **

Wie wird der Progressionsvorbehalt berechnet?
Der Progressionsvorbehalt wird berechnet, indem zuerst das zu versteuernde Einkommen ohne ausländische Einkünfte ermittelt wird. Anschließend werden die ausländischen Einkünfte hinzugerechnet. Die Summe dieser beiden Beträge ergibt das Gesamteinkommen, auf das der Steuersatz angewendet wird. Der Steuersatz wird dann auf das Gesamteinkommen angewendet, um die Steuerlast zu berechnen. Der Progressionsvorbehalt sorgt dafür, dass die ausländischen Einkünfte bei der Berechnung des Steuersatzes berücksichtigt werden, ohne tatsächlich besteuert zu werden. **
Kennen Profi-Schiedsrichter die Namen der Spieler und Trainer?
Ja, Profi-Schiedsrichter kennen in der Regel die Namen der Spieler und Trainer. Es ist wichtig für sie, die Identität der Beteiligten zu kennen, um effektiv mit ihnen zu kommunizieren und mögliche Regelverstöße zu ahnden. Darüber hinaus hilft es ihnen, die Spielatmosphäre besser zu verstehen und mögliche Konflikte zu erkennen. **
Top-Angebote
Produkte zum Begriff Der-Progressionsvorbehalt-Die-steuerlichen:
-
Der Progressionsvorbehalt. Die steuerlichen Auswirkungen des Bezugs von Kurzarbeitergeld, Taschenbuch von Christian Cremers, GRIN, 978-3-346-58890-6Der Progressionsvorbehalt. Die Steuerlichen Auswirkungen Des Bezugs Von Kurzarbeitergeld, Taschenbuch Von Christian Cremers, Grin, 978-3-346-58890-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
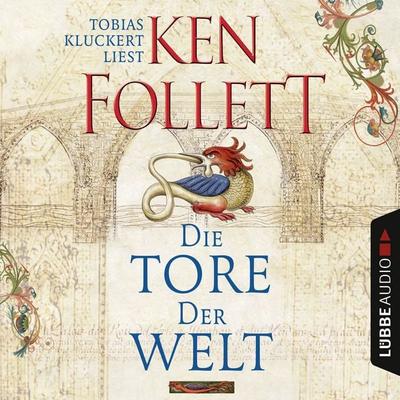
Die Tore der Welt [2 DVDs], DVDEngland, Anfang Des 14. Jahrhunderts: Inmitten Der Wirren Des Hundertjährigen Krieges Gegen Frankreich Und Der Unerbittlich Wütenden Pest Stürzt In Der Stadt Kingsbridge Die Wichtigste Zugangsbrücke Ein. In Dem Anschließenden Chaos Versuchen...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Auswirkungen der Digitalisierung auf das Aufgabenspektrum und die Arbeitszufriedenheit des steuerlichen Fachpersonals mittelständischer deutscherDie Auswirkungen Der Digitalisierung Auf Das Aufgabenspektrum Und Die Arbeitszufriedenheit Des Steuerlichen Fachpersonals Mittelständischer Deutscher Steuerberatungskanzleien, Taschenbuch Von Karin Sterz, Grin, 978-3-346-38843-8, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stehle, Heinz: Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen GesellschaftsformenDie rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen , Einzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze , sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20–22 AktG oder § 290 HGB Schaubilder zur Betriebsaufspaltung Zielgruppen: Studierende Steuerberaterinnen und Steuerberater Steuerberaterschulen Fachanwältinnen und Fachanwälte für Steuerrecht Handelsschülerinnen und Handelsschüler Berufsschülerinnen und Handelsschüler Tipp: Übersichten zur Bilanzierung und Rechnungslegung Die Broschüre bietet für Ausbildung, Studium und den Berufseinstieg eine Gesamtübersicht der einzelnen Anforderungen an Kapitalgesellschaften, Genossenschaften und andere Kaufleute hinsichtlich Bilanzierung und Rechnungslegung in vergleichenden Tabellen. , Tagfahrleuchten > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 202103, Produktform: Kartoniert, Autoren: Stehle, Heinz~Stehle, Anselm~Hirschberger, Wolfgang, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 95, Keyword: Bewertungsrecht; BilMoG; Corona-Krise; FuE-Förderung; Gesellschaftsformen; Gesellschaftsrecht; Grenzüberschreitende Steuergestaltungen; Grundsteuer; Insolvenzantragspflicht; MicroBilG; PartGGuaÄnG; Rechtsform; Reisekosten; Steuerrecht; Unternehmenssteuern; Unternehmenssteuerrecht; Unternehmergesellschaft, Fachschema: Gesellschaftsrecht~Besteuerung / Steuer (Abgabe)~Steuer~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 205, Breite: 147, Höhe: 10, Gewicht: 139, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415060982 9783415053434 9783415043756 9783415034549 9783415028593, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5298928,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fussball Liga schießt die wenigsten Tore?
Welche Fussball Liga schießt die wenigsten Tore? Diese Frage ist nicht einfach zu beantworten, da die Anzahl der Tore in einer Liga von vielen Faktoren abhängt, wie z.B. der Spielweise der Mannschaften, der Qualität der Spieler und der Taktik der Trainer. In der Regel schießen Mannschaften in defensiv ausgerichteten Ligen wie der italienischen Serie A oder der deutschen Bundesliga weniger Tore als in offensiveren Ligen wie der englischen Premier League oder der spanischen La Liga. Letztendlich hängt es also von der aktuellen Saison und den jeweiligen Teams ab, welche Liga die wenigsten Tore erzielt. **
-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
-
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
Ähnliche Suchbegriffe für Der-Progressionsvorbehalt-Die-steuerlichen
-
Der Einfluss der steuerlichen Gewinnermittlung auf die Vorteilhaftigkeit von Vorratsinvestitionen, Taschenbuch von Erekle Solomnishvili, DiplomicaDer Einfluss Der Steuerlichen Gewinnermittlung Auf Die Vorteilhaftigkeit Von Vorratsinvestitionen, Taschenbuch Von Erekle Solomnishvili, Diplomica Verlag Gmbh, 978-3-8366-9964-8, Seitenanzahl: 7828,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Memo-Spiel: Die witzigsten Wörter der WeltDas Lustig-lehrreiche Memo-spiel Für Sprach-fans! Wetten, Dass Du Bei Diesem Spiel Vokabel Lernst, Die Die Du So Schnell Nicht Wieder Vergisst? In Diesem Memo-spiel Versammeln Sich Nämlich Die Schönsten Und Schrägsten Wörter Der Welt. Wusstest Du...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Progressionsvorbehalt?
Der Progressionsvorbehalt berechnet sich, indem man das zu versteuernde Einkommen ohne ausländische Einkünfte ermittelt und dieses um die ausländischen Einkünfte erhöht. Anschließend wird der Steuersatz für das gesamte Einkommen ermittelt. Dieser Steuersatz wird dann auf das zu versteuernde Einkommen ohne ausländische Einkünfte angewendet, um die Steuerlast zu berechnen. Der Progressionsvorbehalt sorgt dafür, dass die ausländischen Einkünfte zwar nicht besteuert werden, aber den Steuersatz für das inländische Einkommen beeinflussen. **
-
Wie hoch ist der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Konzept, das besagt, dass bestimmte Einkünfte zwar nicht in Deutschland besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dadurch kann es zu einer höheren Steuerbelastung kommen, da der Steuersatz auf die verbleibenden Einkünfte entsprechend höher ausfällt. Die Höhe des Progressionsvorbehalts hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Steuersatz, der Höhe der steuerfreien Einkünfte und dem Gesamteinkommen des Steuerpflichtigen. Es gibt keine feste Prozentzahl für den Progressionsvorbehalt, da er individuell berechnet wird. In der Regel betrifft der Progressionsvorbehalt Einkünfte, die aus dem Ausland stammen, wie zum Beispiel ausländische Arbeitslosengelder oder Renten. Diese Einkünfte werden zwar im Ausland besteuert, fließen aber in Deutschland in die Berechnung des Steuersatzes mit ein. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu berücksichtigen, um eine korrekte Besteuerung sicherzustellen. Steuerpflichtige sollten sich daher im Vorfeld über **
-
Wie wird der Progressionsvorbehalt berechnet?
Der Progressionsvorbehalt wird berechnet, indem zuerst das zu versteuernde Einkommen ohne ausländische Einkünfte ermittelt wird. Anschließend werden die ausländischen Einkünfte hinzugerechnet. Die Summe dieser beiden Beträge ergibt das Gesamteinkommen, auf das der Steuersatz angewendet wird. Der Steuersatz wird dann auf das Gesamteinkommen angewendet, um die Steuerlast zu berechnen. Der Progressionsvorbehalt sorgt dafür, dass die ausländischen Einkünfte bei der Berechnung des Steuersatzes berücksichtigt werden, ohne tatsächlich besteuert zu werden. **
-
Kennen Profi-Schiedsrichter die Namen der Spieler und Trainer?
Ja, Profi-Schiedsrichter kennen in der Regel die Namen der Spieler und Trainer. Es ist wichtig für sie, die Identität der Beteiligten zu kennen, um effektiv mit ihnen zu kommunizieren und mögliche Regelverstöße zu ahnden. Darüber hinaus hilft es ihnen, die Spielatmosphäre besser zu verstehen und mögliche Konflikte zu erkennen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.